En Salta uno de cada tres deudores está en mora; los atrasos crecen a más del doble del ritmo nacional
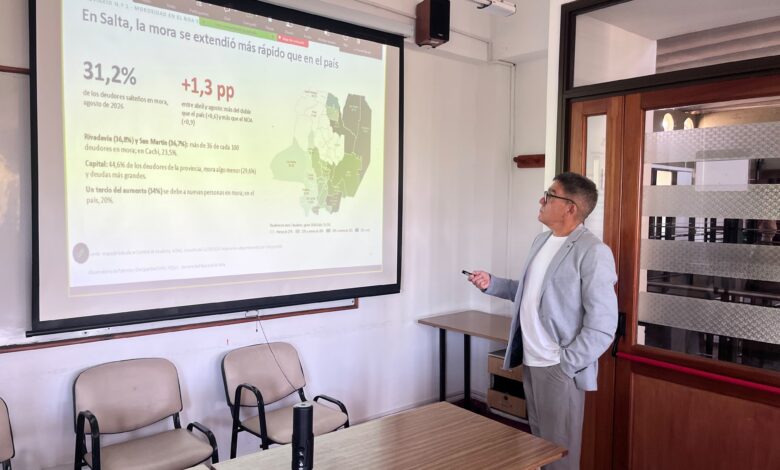
Un informe de la Universidad Nacional de Salta revela que el 31,2% de los deudores acumula más de 90 días de atraso. El economista Jorge Paz advirtió que, aunque Salta ocupa una posición intermedia en el NOA, el deterioro se acelera y alcanza niveles críticos en Rivadavia y San Martín, donde la morosidad supera el 36%.
La creciente dificultad de las familias para afrontar sus deudas comienza a mostrar indicadores alarmantes en Salta.
Prácticamente uno de cada tres deudores registra atrasos superiores a los 90 días, mientras que la cantidad de personas que ingresan en situación de morosidad aumenta a un ritmo que supera ampliamente el promedio nacional.
Así lo revela el primer informe del Observatorio de Pobreza y Desigualdad (OPD) de la Facultad de Ciencias Económicas, Jurídicas y Sociales de la Universidad Nacional de Salta (UNSa), elaborado por Jorge Paz, doctor en Economía, magíster en Demografía Social, investigador principal del CONICET y coordinador del organismo universitario.
El estudio, denominado Endeudamiento y morosidad en Argentina, con foco en el NOA y Salta, expone que entre abril y agosto de 2026 la proporción de deudores salteños en mora aumentó 1,3 puntos porcentuales, más del doble del incremento nacional, que fue de 0,6 puntos.
En declaraciones a FM Profesional, Paz destacó la gravedad de esta evolución y sostuvo que el crecimiento de la morosidad en Salta duplicó el registrado a nivel nacional.
Advirtió que el fenómeno no solo implica mayores dificultades para cancelar deudas existentes, sino también la incorporación de nuevos sectores de la población a una situación de incumplimiento.
Salta, en una posición intermedia del NOA
Al analizar la situación regional, el economista explicó que Salta se encuentra “en un punto medio”, aunque con marcadas diferencias entre sus departamentos.
Según los datos del informe, Catamarca y La Rioja presentan los mayores niveles de morosidad del país, con el 35,2% y el 35,1%, respectivamente.
Les siguen Tucumán, con el 33,1%; Salta, con el 31,2%; Santiago del Estero, con el 30%; y Jujuy, con el 27,7%.
Sin embargo, Paz advirtió que el promedio provincial oculta realidades mucho más comprometidas.
Rivadavia registra un 36,8% de deudores morosos y San Martín alcanza el 36,7%, porcentajes que superan incluso los indicadores de las provincias más afectadas de la región.
“Hay departamentos que están muy mal”, expresó el investigador, al señalar que las mayores dificultades se concentran en las zonas de menores ingresos.
En Capital, donde se encuentra el 44,6% de los deudores de la provincia, la morosidad alcanza el 29,6%, por debajo del promedio salteño.
No obstante, los montos impagos son mayores: cada deudor moroso registra una deuda promedio de 3,1 millones de pesos, frente a los 2,6 millones del total provincial.
Las familias se endeudan para comer y comprar medicamentos
Uno de los aspectos más preocupantes del estudio es la relación entre la pérdida del poder adquisitivo y el crecimiento del endeudamiento destinado a cubrir necesidades básicas.
Paz explicó a FM Profesional que, a diferencia de otros períodos, muchas familias ya no recurren al crédito para realizar inversiones o afrontar gastos extraordinarios, sino para financiar el consumo cotidiano. “El préstamo ha pasado a ser parte como de un salario”, sostuvo, al describir cómo los hogares utilizan tarjetas y préstamos personales para comprar alimentos, medicamentos y otros productos esenciales.
El investigador señaló que se trata principalmente de créditos de bajo monto, concentrados en sectores vulnerables, y explicó que el pago mínimo de las tarjetas o la refinanciación de préstamos termina acumulando obligaciones que se trasladan a los meses siguientes.
El informe vincula este proceso con la caída cercana al 19% del salario real registrado tras la devaluación de diciembre de 2023 y con el posterior encarecimiento del crédito.
Las familias se endeudan para comer. Foto. RRSS.
La morosidad se quintuplicó en Argentina
A nivel nacional, la proporción de la cartera de crédito a las familias en situación irregular pasó de alrededor del 2,5% durante 2024 al 12,8% en agosto de 2026, el nivel más elevado de la última década.
En préstamos personales y tarjetas de crédito, utilizados principalmente para financiar el consumo, la morosidad alcanzó el 14,6%.
El Observatorio advierte que las cifras oficiales reflejan únicamente el endeudamiento registrado en el sistema financiero.
Por lo tanto, quedan fuera otras obligaciones, como préstamos entre particulares, el fiado en comercios y deudas contraídas con prestamistas informales.
Paz remarcó que esta limitación resulta especialmente importante en los departamentos más pobres de Salta, donde la informalidad laboral es mayor y numerosas familias no reúnen las condiciones para acceder al crédito bancario.
Otro dato que refleja la gravedad del fenómeno es que, en las provincias de menores ingresos, las dificultades para cumplir con los pagos afectan a una mayor cantidad de personas, aunque los montos adeudados sean relativamente pequeños. Según el informe de la UNSa, en el tercio de jurisdicciones con menor ingreso per cápita, entre las que se encuentra Salta, el 31,3% de los deudores está en mora, frente al 22,9% de las provincias de mayores ingresos. Esta diferencia evidencia que el endeudamiento golpea con mayor intensidad a los sectores con menos recursos para afrontar sus compromisos financieros.
El estudio también advierte que el deterioro de la situación en Salta no responde únicamente al incremento de los intereses sobre deudas existentes. Entre abril y agosto de 2026, el 34% del aumento de la morosidad medida en pesos se explicó por la incorporación de nuevos deudores en situación irregular, mientras que el resto estuvo asociado al crecimiento relativo de los montos impagos. Esto significa que la crisis no solo profundiza las dificultades de quienes ya estaban endeudados, sino que continúa alcanzando a familias que hasta hace pocos meses lograban mantenerse al día con sus obligaciones.
Advierten que la situación no mejorará sin una recuperación de los ingresos.
El economista también cuestionó que una leve reducción reciente de la morosidad bancaria pueda interpretarse como una recuperación de la capacidad de pago.
Explicó que parte de esa disminución responde a que las entidades financieras retiran de sus balances determinados créditos considerados incobrables, sin que eso signifique que las deudas hayan sido canceladas. “No está bajando la morosidad, sino que cada vez hay más incobrables”, advirtió durante la entrevista.
Finalmente, sostuvo que una mejora sostenida dependerá de la recuperación de los salarios, las jubilaciones y los ingresos familiares, además de medidas que permitan afrontar el peso de las deudas.
“Si no cambia la situación económica, esto no va a mejorar, porque acá no hay magia posible”, concluyó Paz, al advertir que el endeudamiento continuará condicionando la economía de miles de hogares.